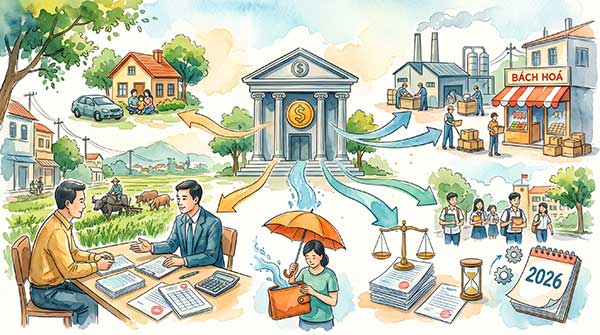
Các phương thức cho vay ngân hàng năm 2026 theo quy định mới nhất
Cho vay ngân hàng là gì? Có những mục đích vay vốn nào?
Theo khoản 1 Điều 2 Thông tư 39/2016/TT-NHNN, được sửa đổi, bổ sung bởi Thông tư 12/2024/TT-NHNN, cho vay là một hình thức cấp tín dụng, theo đó tổ chức tín dụng giao hoặc cam kết giao cho khách hàng một khoản tiền để sử dụng vào mục đích xác định, trong thời gian nhất định, trên nguyên tắc hoàn trả đầy đủ nợ gốc và lãi theo thỏa thuận.
Căn cứ mục đích sử dụng vốn, hoạt động cho vay được chia thành hai nhóm chính:
Cho vay phục vụ nhu cầu đời sống
Là hình thức cho vay đối với khách hàng cá nhân nhằm đáp ứng các chi phí tiêu dùng, sinh hoạt của bản thân hoặc gia đình.
Ví dụ: Vay tiền mua nhà, sửa chữa nhà ở, mua phương tiện đi lại hoặc đáp ứng các nhu cầu sinh hoạt hợp pháp khác.
Cho vay phục vụ hoạt động kinh doanh và hoạt động khác
Là hình thức cho vay đối với khách hàng là cá nhân hoặc pháp nhân nhằm đáp ứng nhu cầu vốn ngoài mục đích đời sống.
Nhóm này bao gồm cả nhu cầu vốn của hộ kinh doanh, doanh nghiệp tư nhân mà cá nhân vay vốn là chủ hộ kinh doanh hoặc chủ doanh nghiệp tư nhân.
Ví dụ: Doanh nghiệp vay vốn mua nguyên vật liệu, đầu tư máy móc, mở rộng sản xuất; hộ kinh doanh vay vốn nhập hàng hóa phục vụ hoạt động kinh doanh.
Việc phân biệt mục đích vay vốn có ý nghĩa quan trọng bởi các phương thức cho vay được áp dụng đối với hai nhóm này không hoàn toàn giống nhau.
Các phương thức cho vay phục vụ hoạt động kinh doanh
Căn cứ Điều 27 Thông tư 39/2016/TT-NHNN, được sửa đổi, bổ sung bởi Thông tư 06/2023/TT-NHNN, tổ chức tín dụng và khách hàng có thể thỏa thuận áp dụng các phương thức cho vay sau:
Cho vay từng lần
Đây là phương thức cho vay mà mỗi lần phát sinh nhu cầu vốn, khách hàng và tổ chức tín dụng thực hiện thủ tục vay vốn và giao kết thỏa thuận cho vay.
Phương thức này thường phù hợp với khách hàng có nhu cầu vay không thường xuyên hoặc khoản vay phục vụ một mục đích cụ thể.
Ví dụ: Doanh nghiệp vay 500 triệu đồng để mua một lô nguyên vật liệu phục vụ đơn hàng. Khi phát sinh nhu cầu vay mới, doanh nghiệp thực hiện thủ tục theo quy định của ngân hàng.
Cho vay hợp vốn
Cho vay hợp vốn là phương thức có từ hai tổ chức tín dụng trở lên cùng tham gia cho vay đối với một khách hàng để thực hiện phương án hoặc dự án vay vốn.
Phương thức này thường được sử dụng đối với các dự án có nhu cầu vốn lớn, cần sự tham gia của nhiều tổ chức tín dụng.
Ví dụ: Một doanh nghiệp triển khai dự án đầu tư nhà máy có tổng nhu cầu vay vốn lớn. Hai hoặc nhiều ngân hàng có thể cùng tham gia cấp tín dụng theo thỏa thuận hợp vốn.
Cho vay lưu vụ
Cho vay lưu vụ được áp dụng đối với hoạt động nuôi trồng, chăm sóc cây trồng, vật nuôi có tính chất mùa vụ theo chu kỳ sản xuất liền kề trong năm hoặc cây lưu gốc, cây công nghiệp có thu hoạch hằng năm.
Theo đó, tổ chức tín dụng và khách hàng có thể thỏa thuận tiếp tục sử dụng dư nợ gốc của chu kỳ sản xuất trước cho chu kỳ tiếp theo.
Tuy nhiên, thời gian sử dụng vốn không được vượt quá hai chu kỳ sản xuất liên tiếp.
Ví dụ: Hộ sản xuất nông nghiệp vay vốn để chăm sóc cây trồng theo mùa vụ và tiếp tục sử dụng dư nợ gốc theo thỏa thuận cho chu kỳ sản xuất kế tiếp.
Cho vay theo hạn mức
Đối với phương thức này, ngân hàng và khách hàng thỏa thuận một hạn mức cho vay tối đa được duy trì trong khoảng thời gian nhất định.
Trong thời gian áp dụng, khách hàng có thể được giải ngân nhiều lần theo nhu cầu và điều kiện đã thỏa thuận.
Theo quy định, ít nhất mỗi năm một lần, tổ chức tín dụng phải xem xét xác định lại hạn mức cho vay tối đa và thời gian duy trì hạn mức.
Ví dụ: Một doanh nghiệp được ngân hàng cấp hạn mức vay 3 tỷ đồng để bổ sung vốn lưu động. Doanh nghiệp có thể sử dụng vốn trong phạm vi hạn mức theo điều kiện giải ngân và dư nợ đã thỏa thuận.
Cho vay theo hạn mức dự phòng
Đây là phương thức ngân hàng cam kết sẵn sàng cho khách hàng vay vốn trong phạm vi hạn mức dự phòng đã thỏa thuận, ngoài hạn mức cho vay thông thường.
Thời hạn hiệu lực của hạn mức dự phòng do các bên thỏa thuận nhưng không vượt quá một năm.
Phương thức này giúp doanh nghiệp chủ động hơn khi phát sinh nhu cầu vốn ngoài kế hoạch.
Ví dụ: Doanh nghiệp có thể thỏa thuận với ngân hàng về một hạn mức dự phòng để đáp ứng nhu cầu thanh toán khi phát sinh đơn hàng lớn.
Cho vay theo hạn mức thấu chi trên tài khoản thanh toán
Thấu chi là phương thức cho phép khách hàng chi vượt số tiền hiện có trong tài khoản thanh toán, trong phạm vi mức thấu chi được tổ chức tín dụng chấp thuận.
Theo quy định, mức thấu chi tối đa được duy trì trong khoảng thời gian không quá một năm.
Ví dụ: Doanh nghiệp có 100 triệu đồng trong tài khoản nhưng được ngân hàng cấp hạn mức thấu chi 200 triệu đồng. Khi đáp ứng điều kiện thỏa thuận, doanh nghiệp có thể thực hiện thanh toán vượt số dư hiện có trong phạm vi hạn mức được cấp.
Cho vay quay vòng
Cho vay quay vòng áp dụng đối với nhu cầu vốn có chu kỳ hoạt động kinh doanh không quá một tháng.
Theo thỏa thuận, khách hàng được sử dụng dư nợ gốc của chu kỳ kinh doanh trước cho chu kỳ tiếp theo.
Tuy nhiên, thời hạn cho vay không được vượt quá ba tháng.
Phương thức này phù hợp với các hoạt động kinh doanh có vòng quay vốn nhanh và chu kỳ ngắn.
Cho vay tuần hoàn (rollover)
Cho vay tuần hoàn là phương thức cho vay ngắn hạn mà khi đến hạn trả nợ, khách hàng có thể trả nợ hoặc kéo dài thời hạn trả nợ đối với một phần hay toàn bộ dư nợ gốc theo thỏa thuận.
Việc áp dụng phải đáp ứng các điều kiện:
- Tổng thời hạn vay không vượt quá 12 tháng kể từ ngày giải ngân ban đầu và không vượt quá một chu kỳ hoạt động kinh doanh.
- Tại thời điểm xem xét cho vay, khách hàng không có nợ xấu tại các tổ chức tín dụng.
- Trong quá trình vay, nếu khách hàng phát sinh nợ xấu thì không được tiếp tục kéo dài thời hạn trả nợ theo thỏa thuận.
Khác với cho vay quay vòng, phương thức này tập trung vào khả năng kéo dài thời hạn trả nợ theo điều kiện đã thỏa thuận.
Các phương thức cho vay khác
Ngoài những phương thức nêu trên, tổ chức tín dụng và khách hàng có thể thỏa thuận áp dụng phương thức cho vay khác được kết hợp từ các phương thức theo quy định, phù hợp với điều kiện hoạt động của tổ chức tín dụng và đặc điểm khoản vay.
Các phương thức cho vay phục vụ nhu cầu đời sống
Theo Điều 28 Thông tư 39/2016/TT-NHNN, hoạt động cho vay phục vụ nhu cầu đời sống được áp dụng các phương thức sau:
Cho vay từng lần
Mỗi lần vay, cá nhân thực hiện thủ tục vay vốn và ký kết thỏa thuận với ngân hàng.
Đây là phương thức phổ biến đối với các khoản vay mua nhà, mua xe, sửa chữa nhà ở hoặc đáp ứng nhu cầu tiêu dùng cụ thể.
Ví dụ: Cá nhân vay 800 triệu đồng để mua căn hộ và trả nợ theo lịch đã thỏa thuận với ngân hàng.
Cho vay theo hạn mức
Ngân hàng và khách hàng thỏa thuận hạn mức vay tối đa được duy trì trong một khoảng thời gian nhất định.
Phương thức này phù hợp với những khách hàng có nhu cầu sử dụng vốn nhiều lần, thay vì phải thực hiện một khoản vay riêng cho từng nhu cầu phát sinh.
Ngân hàng phải xem xét xác định lại hạn mức và thời gian duy trì hạn mức ít nhất mỗi năm một lần.
Cho vay theo hạn mức thấu chi trên tài khoản thanh toán
Ngân hàng cho phép cá nhân chi vượt số tiền có trong tài khoản thanh toán trong phạm vi hạn mức được chấp thuận.
Mức thấu chi được duy trì trong thời gian tối đa một năm.
Ví dụ: Khách hàng có tài khoản thanh toán được cấp hạn mức thấu chi 30 triệu đồng. Khi số dư tài khoản không đủ, khách hàng có thể sử dụng hạn mức thấu chi để thanh toán theo điều kiện ngân hàng quy định.
Ngoài ba phương thức trên, tổ chức tín dụng và khách hàng có thể thỏa thuận áp dụng phương thức cho vay khác được kết hợp theo quy định pháp luật.
Phân biệt các phương thức cho vay ngân hàng phổ biến
Theo Điều 27 Thông tư 39/2016/TT-NHNN (được sửa đổi, bổ sung), các phương thức cho vay của tổ chức tín dụng bao gồm:
1. Cho vay từng lần: Mỗi khoản vay được thực hiện theo thủ tục riêng, tổ chức tín dụng và khách hàng thỏa thuận, ký kết thỏa thuận cho vay đối với từng khoản vay.
2. Cho vay hợp vốn: Có từ hai tổ chức tín dụng trở lên cùng tham gia cho vay đối với một khách hàng để thực hiện phương án hoặc dự án vay vốn.
3. Cho vay lưu vụ: Áp dụng đối với khách hàng có nhu cầu vay vốn phục vụ hoạt động sản xuất nông nghiệp theo chu kỳ, đáp ứng các điều kiện theo quy định.
4. Cho vay theo hạn mức: Tổ chức tín dụng xác định và thỏa thuận với khách hàng một hạn mức cho vay tối đa được duy trì trong một khoảng thời gian nhất định.
5. Cho vay theo hạn mức dự phòng: Tổ chức tín dụng cam kết bảo đảm sẵn sàng cho khách hàng vay vốn trong phạm vi hạn mức dự phòng đã thỏa thuận khi phát sinh nhu cầu.
6. Cho vay thấu chi: Cho phép khách hàng chi vượt số tiền hiện có trên tài khoản thanh toán trong phạm vi hạn mức thấu chi được tổ chức tín dụng chấp thuận.
7. Cho vay quay vòng: Áp dụng đối với khách hàng có nhu cầu vay vốn phục vụ hoạt động kinh doanh có chu kỳ không quá một tháng, đáp ứng các điều kiện theo quy định.
8. Cho vay tuần hoàn: Tổ chức tín dụng và khách hàng thỏa thuận việc áp dụng phương thức cho vay tuần hoàn, theo đó có thể kéo dài thời hạn trả nợ hoặc sử dụng lại phần dư nợ gốc đã trả theo các điều kiện được pháp luật cho phép.
Như vậy, mỗi phương thức cho vay có đặc điểm và điều kiện áp dụng riêng, tùy thuộc vào mục đích sử dụng vốn, nhu cầu tài chính và thỏa thuận giữa tổ chức tín dụng với khách hàng.
Khách hàng cần lưu ý gì trước khi ký hợp đồng vay ngân hàng?
Dù áp dụng phương thức cho vay nào, khách hàng cũng cần tìm hiểu kỹ các điều khoản trước khi ký kết hợp đồng.
Thứ nhất, xác định đúng mục đích sử dụng vốn. Khoản vay phải được sử dụng đúng mục đích đã thỏa thuận và đáp ứng các điều kiện cho vay theo quy định pháp luật.
Thứ hai, kiểm tra lãi suất và cách tính lãi. Khách hàng cần làm rõ mức lãi suất, thời gian áp dụng lãi suất ưu đãi, cơ chế điều chỉnh lãi suất và lãi suất đối với khoản nợ quá hạn.
Thứ ba, chú ý thời hạn vay và lịch trả nợ. Việc không thực hiện đúng nghĩa vụ thanh toán có thể làm phát sinh lãi quá hạn và những hậu quả khác theo hợp đồng.
Thứ tư, xem xét điều kiện giải ngân và tài sản bảo đảm. Không phải mọi khoản vay đều bắt buộc phải có tài sản bảo đảm. Việc áp dụng biện pháp bảo đảm phụ thuộc vào quy định pháp luật, chính sách của tổ chức tín dụng và thỏa thuận giữa các bên.
Thứ năm, kiểm tra các khoản phí và điều kiện trả nợ trước hạn. Những nội dung này cần được xác định rõ trong hợp đồng để hạn chế tranh chấp phát sinh.
Ngân hàng có bắt buộc chấp thuận phương thức vay do khách hàng đề nghị không?
Theo quy định về hoạt động cho vay, phương thức cho vay được xác định trên cơ sở thỏa thuận giữa tổ chức tín dụng và khách hàng.
Do đó, khách hàng có thể đề xuất phương thức phù hợp với nhu cầu sử dụng vốn nhưng ngân hàng không bắt buộc phải chấp thuận mọi đề nghị.
Trước khi quyết định cho vay, ngân hàng sẽ xem xét các điều kiện theo quy định, trong đó có mục đích sử dụng vốn, phương án sử dụng vốn và khả năng tài chính để trả nợ của khách hàng.
Ngoài ra, việc cấp tín dụng còn phải tuân thủ các giới hạn, điều kiện và quy định nội bộ áp dụng đối với từng tổ chức tín dụng.
Kết luận
Theo Thông tư 39/2016/TT-NHNN và các văn bản sửa đổi, bổ sung, hoạt động cho vay ngân hàng được tổ chức theo nhiều phương thức khác nhau.
Đối với hoạt động kinh doanh, khách hàng có thể tiếp cận các phương thức như cho vay từng lần, hợp vốn, lưu vụ, hạn mức, hạn mức dự phòng, thấu chi, quay vòng và tuần hoàn.
Đối với nhu cầu đời sống, các phương thức được quy định trực tiếp gồm cho vay từng lần, theo hạn mức và thấu chi trên tài khoản thanh toán, cùng khả năng áp dụng phương thức kết hợp phù hợp.
Việc lựa chọn đúng phương thức cho vay không chỉ giúp cá nhân, doanh nghiệp chủ động nguồn vốn mà còn góp phần hạn chế rủi ro trong quá trình thực hiện nghĩa vụ trả nợ.
Căn cứ pháp lý: Thông tư 39/2016/TT-NHNN; Thông tư 06/2023/TT-NHNN; Thông tư 12/2024/TT-NHNN; Thông tư 52/2025/TT-NHNN và Văn bản hợp nhất 06/VBHN-NHNN năm 2026.
Nếu có bất kỳ thắc mắc hay cần tư vấn pháp luật vui lòng liên hệ chúng tôi qua các hình thức sau:
Hotline Luật sư tư vấn trực tiếp: 1900 2929 01
Nhập thông tin đăng ký tư vấn luật tại đây: https://luatsulh.com/dang-ky-tu-van.html
Liên hệ đặt lịch hẹn qua zalo số: 0903 796 830
Website: https://luatsulh.com/
Văn phòng: Hồ Chí Minh | Hà Nội | Khánh Hòa
Theo dõi Công ty Luật LH Legal tại:
Website: https://luatsulh.com/
Facebook: Luật sư LH Legal
Youtube: Luật sư LH Legal
Kênh Tiktok Luật sư Hoà: Luật sư Hoà (LH Legal)
Kênh Tiktok Công ty: Luật sư LH Legal
Kênh Tiktok Luật sư Hình sự: Luật sư Hình sự
|
|
|
Nguồn: LH Legal – Xem bài viết gốc