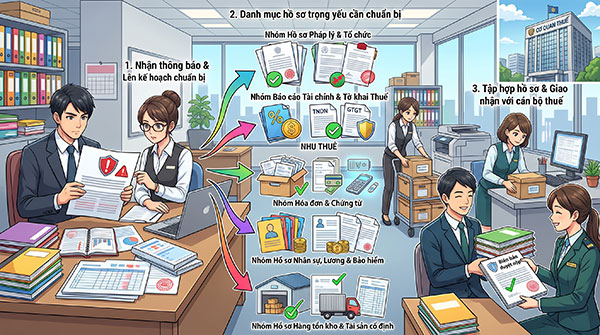

Cơ quan thuế kiểm tra doanh nghiệp thường yêu cầu những hồ sơ gì? Danh mục cần chuẩn bị
Cơ quan thuế được kiểm tra những nội dung gì?
Theo Điều 22 Luật Quản lý thuế số 108/2025/QH15, việc kiểm tra thuế nhằm đánh giá tính đầy đủ, chính xác, trung thực trong kê khai, nộp thuế và mức độ tuân thủ pháp luật của người nộp thuế.
Hoạt động kiểm tra có thể được thực hiện tại trụ sở cơ quan quản lý thuế hoặc trụ sở của doanh nghiệp theo quy định.
Nội dung kiểm tra cần phù hợp với quyết định hoặc yêu cầu có thẩm quyền.
Do đó, không có một danh mục hồ sơ cố định áp dụng cho mọi cuộc kiểm tra.
Hồ sơ pháp lý doanh nghiệp
Nhóm hồ sơ đầu tiên thường liên quan đến tư cách pháp lý và quá trình hoạt động của doanh nghiệp.
Tùy phạm vi kiểm tra, doanh nghiệp có thể cần chuẩn bị:
- Giấy chứng nhận đăng ký doanh nghiệp và thông tin thay đổi đăng ký.
- Điều lệ doanh nghiệp và tài liệu liên quan đến người đại diện.
- Hồ sơ đăng ký thuế.
- Thông tin về chi nhánh, đơn vị phụ thuộc và địa điểm kinh doanh.
- Hồ sơ ngành nghề, giấy phép chuyên ngành khi có liên quan.
- Tài liệu về góp vốn và tổ chức lại doanh nghiệp nếu thuộc nội dung kiểm tra.
Những tài liệu này giúp xác định chủ thể và phạm vi hoạt động phát sinh nghĩa vụ thuế.
Hồ sơ kê khai và nộp thuế
Doanh nghiệp nên tập hợp các tờ khai, hồ sơ quyết toán đã nộp trong kỳ kiểm tra.
Ví dụ, hồ sơ có thể bao gồm tờ khai GTGT, hồ sơ quyết toán TNDN, hồ sơ khấu trừ và quyết toán TNCN cùng các phụ lục liên quan.
Ngoài ra, cần có thông báo tiếp nhận, kết quả xử lý hồ sơ và chứng từ nộp tiền vào ngân sách nhà nước.
Nếu đã khai bổ sung, phải lưu giữ tài liệu thể hiện số liệu ban đầu, nội dung điều chỉnh và căn cứ sửa đổi.
Hóa đơn và chứng từ bán hàng
Cơ quan thuế có thể yêu cầu doanh nghiệp giải trình sự phù hợp giữa doanh thu kê khai với hóa đơn điện tử, hợp đồng và hoạt động thực tế.
Nhóm hồ sơ cần chuẩn bị có thể gồm hóa đơn bán hàng, hợp đồng cung cấp hàng hóa, dịch vụ, biên bản giao nhận, nghiệm thu và chứng từ thanh toán.
Đối với hoạt động xuất khẩu, nhập khẩu, cần xem xét hồ sơ hải quan và các tài liệu liên quan.
Nếu hóa đơn đã được điều chỉnh hoặc thay thế, doanh nghiệp nên chuẩn bị đầy đủ lịch sử xử lý sai sót.
Hóa đơn và chứng từ chi phí đầu vào
Đây là nhóm tài liệu quan trọng khi cơ quan thuế kiểm tra việc khấu trừ GTGT và xác định chi phí được trừ khi tính thuế TNDN.
Ngoài hóa đơn, doanh nghiệp có thể được yêu cầu cung cấp hợp đồng, chứng từ ngân hàng, phiếu nhập kho, biên bản nghiệm thu và tài liệu chứng minh giao dịch thực tế.
Đối với khoản chi thuộc diện phải thanh toán không dùng tiền mặt, doanh nghiệp phải có chứng từ đáp ứng điều kiện pháp luật.
Việc chỉ cung cấp hóa đơn mà không chứng minh được giao dịch hoặc phương thức thanh toán có thể khiến việc giải trình gặp khó khăn.
Sổ sách kế toán và báo cáo tài chính
Những tài liệu thường cần rà soát gồm:
- Báo cáo tài chính năm.
- Sổ nhật ký chung và sổ cái.
- Sổ chi tiết các tài khoản liên quan.
- Bảng cân đối phát sinh.
- Bảng tổng hợp công nợ.
- Sổ theo dõi hàng tồn kho.
- Bảng phân bổ chi phí và khấu hao tài sản.
- Hồ sơ đối chiếu số liệu với các tờ khai thuế.
Doanh nghiệp cần bảo đảm số liệu trên hệ thống kế toán có thể đối chiếu với hồ sơ kê khai và chứng từ gốc.
Hồ sơ lao động, tiền lương và thuế TNCN
Nếu nội dung kiểm tra liên quan đến chi phí nhân sự, doanh nghiệp có thể được yêu cầu cung cấp hợp đồng lao động, bảng lương, chứng từ trả lương và hồ sơ khấu trừ thuế TNCN.
Đối với các khoản thưởng, phụ cấp hoặc phúc lợi, cần có tài liệu chứng minh điều kiện chi trả.
Doanh nghiệp cũng cần kiểm tra sự thống nhất giữa bảng lương và dữ liệu kê khai thuế.
Hồ sơ giao dịch liên kết và giao dịch đặc thù
Nếu doanh nghiệp có giao dịch liên kết, có thể phát sinh nghĩa vụ cung cấp hồ sơ xác định giá giao dịch liên kết theo pháp luật áp dụng.
Đối với hoạt động chuyển nhượng vốn, bất động sản, giao dịch xuyên biên giới hoặc vay vốn từ bên liên quan, cơ quan thuế có thể yêu cầu tài liệu bổ sung trong phạm vi kiểm tra.
Những giao dịch này cần được rà soát riêng do có các điều kiện thuế đặc thù.
Doanh nghiệp có phải cung cấp mọi tài liệu được yêu cầu không?
Theo quy định về quyền của người nộp thuế tại Luật Quản lý thuế 2025, doanh nghiệp có quyền từ chối cung cấp tài liệu không liên quan đến nội dung kiểm tra hoặc thuộc trường hợp được pháp luật bảo vệ, trừ khi pháp luật có quy định khác.
Tuy nhiên, quyền này không cho phép doanh nghiệp từ chối tùy tiện các yêu cầu hợp pháp.
Nếu chưa rõ phạm vi tài liệu, doanh nghiệp nên đề nghị làm rõ nội dung và căn cứ yêu cầu để thực hiện đúng nghĩa vụ.
LH Legal hỗ trợ doanh nghiệp chuẩn bị hồ sơ kiểm tra thuế
LH Legal hỗ trợ rà soát hồ sơ pháp lý, đánh giá các tài liệu liên quan đến nghĩa vụ thuế và tư vấn cách xử lý khi có yêu cầu giải trình.
Luật sư có thể hỗ trợ doanh nghiệp đánh giá phạm vi kiểm tra, nội dung biên bản và những vấn đề pháp lý phát sinh.
Chuẩn bị đầy đủ hồ sơ trước khi kiểm tra giúp doanh nghiệp chủ động chứng minh tính hợp pháp của giao dịch và giảm nguy cơ phát sinh tranh chấp về nghĩa vụ thuế.
Nếu có bất kỳ thắc mắc hay cần tư vấn pháp luật vui lòng liên hệ chúng tôi qua các hình thức sau:
Hotline Luật sư tư vấn trực tiếp: 1900 2929 01
Nhập thông tin đăng ký tư vấn luật tại đây: https://luatsulh.com/dang-ky-tu-van.html
Liên hệ đặt lịch hẹn qua zalo số: 0903 796 830
Website: https://luatsulh.com/
Văn phòng: Hồ Chí Minh | Hà Nội | Khánh Hòa
Theo dõi Công ty Luật LH Legal tại:
Website: https://luatsulh.com/
Facebook: Luật sư LH Legal
Youtube: Luật sư LH Legal
Kênh Tiktok Luật sư Hoà: Luật sư Hoà (LH Legal)
Kênh Tiktok Công ty: Luật sư LH Legal
Kênh Tiktok Luật sư Hình sự: Luật sư Hình sự
|
|
|

Nguồn: LH Legal – Xem bài viết gốc