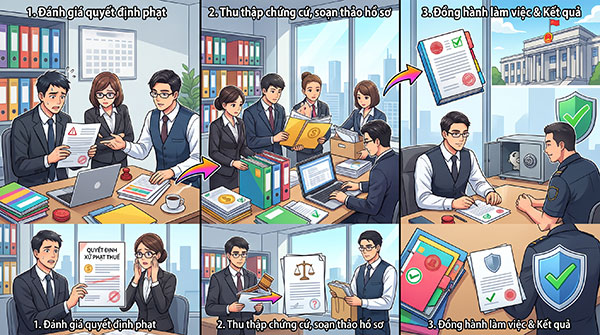

Doanh nghiệp bị xử phạt về thuế nên làm gì để bảo vệ quyền lợi?
Doanh nghiệp bị xử phạt về thuế trong những trường hợp nào?
Vi phạm pháp luật thuế có thể phát sinh từ nhiều hành vi khác nhau.
Những trường hợp thường gặp gồm:
- Chậm nộp hồ sơ khai thuế.
- Không nộp hồ sơ khai thuế dù thuộc diện bắt buộc.
- Kê khai sai nhưng chưa làm thiếu thuế.
- Khai sai dẫn đến thiếu số thuế phải nộp.
- Vi phạm quy định về lập và sử dụng hóa đơn.
- Thực hiện hành vi thuộc trường hợp trốn thuế.
- Không chấp hành những nghĩa vụ khác theo pháp luật quản lý thuế.
Mỗi hành vi có dấu hiệu pháp lý và cơ chế xử lý riêng.
Do đó, doanh nghiệp không nên chỉ dựa vào số tiền phạt được ghi trong quyết định mà cần xác định chính xác hành vi đã bị xử lý.
Kiểm tra căn cứ pháp lý của quyết định xử phạt
Khi nhận quyết định xử phạt, doanh nghiệp cần xem xét cơ quan ban hành, người ký, hành vi vi phạm và căn cứ pháp luật được viện dẫn.
Đối với các hành vi liên quan đến thuế, hóa đơn, cần đối chiếu Nghị định 125/2020/NĐ-CP cùng các văn bản sửa đổi, bổ sung đang áp dụng.
Ngoài ra, cần xem xét Luật Quản lý thuế số 108/2025/QH15, có hiệu lực từ ngày 01/7/2026, và những quy định chuyển tiếp đối với hành vi phát sinh trong thời kỳ trước đó.
Đặc biệt, không thể mặc nhiên sử dụng mức xử phạt của văn bản mới cho mọi hành vi xảy ra trước thời điểm văn bản có hiệu lực.
Việc xác định pháp luật áp dụng còn phụ thuộc thời điểm thực hiện hành vi và quy định về hiệu lực, chuyển tiếp, áp dụng quy định có lợi khi đáp ứng điều kiện.
Kiểm tra doanh nghiệp có thực sự thực hiện hành vi vi phạm hay không
Một quyết định xử phạt cần dựa trên hành vi có căn cứ xác định.
Ví dụ, cơ quan thuế cho rằng doanh nghiệp kê khai thiếu doanh thu vì có khoản tiền lớn chuyển vào tài khoản.
Tuy nhiên, doanh nghiệp cho rằng đây là khoản vay từ đối tác.
Trong tình huống này, cần kiểm tra hợp đồng vay, chứng từ chuyển tiền, nghĩa vụ hoàn trả và các tài liệu chứng minh bản chất giao dịch.
Không phải mọi khoản tiền vào tài khoản ngân hàng đều là doanh thu chịu thuế.
Tương tự, việc cơ quan thuế không chấp nhận một khoản chi phí cần được đối chiếu với điều kiện được trừ theo pháp luật thuế thu nhập doanh nghiệp.
Doanh nghiệp cần cung cấp chứng cứ hợp pháp thay vì chỉ khẳng định quan điểm của mình.
Phân biệt tiền thuế truy thu, tiền chậm nộp và tiền phạt
Một trong những sai sót thường gặp là xem tất cả các khoản phải nộp theo quyết định của cơ quan thuế đều là tiền phạt.
Trên thực tế, có thể tồn tại các nghĩa vụ khác nhau.
Tiền thuế còn thiếu là khoản thuế doanh nghiệp chưa thực hiện đầy đủ theo quy định.
Tiền chậm nộp được xác định theo số tiền thuế chậm nộp và thời gian phải tính theo pháp luật.
Tiền phạt vi phạm hành chính là chế tài áp dụng đối với hành vi vi phạm khi đáp ứng các điều kiện xử phạt.
Doanh nghiệp cần kiểm tra căn cứ tính toán của từng khoản, tránh nhầm lẫn khi xây dựng phương án xử lý.
Doanh nghiệp có quyền giải trình trước khi bị xử phạt không?
Pháp luật về xử lý vi phạm hành chính quy định cơ chế giải trình đối với những trường hợp thuộc diện được giải trình.
Đồng thời, Luật Quản lý thuế số 108/2025/QH15 ghi nhận quyền được giải thích về nghĩa vụ thuế, giải trình và bảo lưu ý kiến của người nộp thuế.
Vì vậy, trong quá trình kiểm tra và xử lý, doanh nghiệp cần chú ý các thời hạn, nội dung và hình thức giải trình.
Nếu có chứng cứ phản bác nhận định về doanh thu, hóa đơn hoặc chi phí, nên chuẩn bị và gửi đúng thời điểm.
Việc không thực hiện quyền giải trình kịp thời có thể khiến cơ quan có thẩm quyền không được tiếp cận đầy đủ quan điểm và tài liệu của doanh nghiệp trước khi ra quyết định.
Có được khiếu nại quyết định xử phạt thuế không?
Có.
Theo Luật Quản lý thuế 2025 và Luật Khiếu nại 2011, doanh nghiệp có quyền khiếu nại quyết định hành chính, hành vi hành chính khi có căn cứ cho rằng quyết định hoặc hành vi đó trái pháp luật, xâm phạm quyền và lợi ích hợp pháp.
Theo Điều 9 Luật Khiếu nại 2011, thời hiệu khiếu nại thông thường là 90 ngày kể từ ngày nhận được hoặc biết được quyết định, hành vi hành chính, trừ những trường hợp pháp luật quy định riêng.
Khi khiếu nại, doanh nghiệp cần xác định rõ nội dung không đồng ý, yêu cầu xem xét lại và chứng cứ hỗ trợ.
Không nên chỉ gửi văn bản đề nghị giảm tiền phạt mà không làm rõ căn cứ pháp lý nếu cho rằng quyết định được ban hành không đúng.
Doanh nghiệp có thể khởi kiện quyết định xử phạt thuế không?
Nếu quyết định thuộc đối tượng khởi kiện và đáp ứng điều kiện của pháp luật tố tụng hành chính, doanh nghiệp có thể khởi kiện tại Tòa án có thẩm quyền.
Tòa án xem xét tính hợp pháp của quyết định dựa trên thẩm quyền, trình tự, chứng cứ và quy định pháp luật áp dụng.
Tùy trường hợp, doanh nghiệp có thể lựa chọn khiếu nại hoặc khởi kiện theo cơ chế được pháp luật cho phép.
Cần đặc biệt chú ý thời hiệu khởi kiện và tình trạng giải quyết khiếu nại trước đó.
Khiếu nại có giúp tạm dừng nộp tiền phạt không?
Không đương nhiên.
Theo nguyên tắc của pháp luật khiếu nại, việc nộp đơn khiếu nại không tự động làm đình chỉ hiệu lực thi hành quyết định hành chính.
Doanh nghiệp vẫn phải xem xét nghĩa vụ chấp hành quyết định, trừ trường hợp có quyết định tạm đình chỉ hoặc căn cứ pháp luật khác.
Nếu doanh nghiệp tự ý không thực hiện nghĩa vụ khi quyết định vẫn có hiệu lực, có thể phát sinh những hậu quả pháp lý tiếp theo.
Vì vậy, phương án khiếu nại hoặc khởi kiện cần được xây dựng đồng thời với kế hoạch xử lý nghĩa vụ tài chính.
Những tài liệu cần chuẩn bị để bảo vệ quyền lợi
Khi tranh luận về quyết định xử phạt, doanh nghiệp nên chuẩn bị:
- Quyết định xử phạt và các văn bản liên quan.
- Biên bản kiểm tra, biên bản vi phạm nếu có.
- Hồ sơ khai thuế và những lần khai bổ sung.
- Báo cáo tài chính, sổ sách kế toán.
- Hợp đồng, hóa đơn, chứng từ thanh toán.
- Văn bản giải trình đã gửi cơ quan thuế.
- Tài liệu chứng minh tình tiết tăng nặng, giảm nhẹ hoặc căn cứ không xử phạt nếu có.
- Chứng cứ về thời điểm nhận quyết định.
Việc bảo quản hồ sơ theo trình tự thời gian giúp làm rõ quá trình phát sinh và xử lý vụ việc.
Khi nào cần luật sư tham gia?
Doanh nghiệp nên cân nhắc sử dụng luật sư khi số tiền truy thu, xử phạt lớn hoặc tồn tại bất đồng về bản chất giao dịch.
Ngoài ra, luật sư có thể hỗ trợ trong trường hợp cơ quan thuế áp dụng biện pháp cưỡng chế, doanh nghiệp có nguy cơ bị ảnh hưởng nghiêm trọng đến dòng tiền hoặc vụ việc có dấu hiệu phát sinh trách nhiệm hình sự.
Luật sư sẽ đánh giá hồ sơ, căn cứ pháp luật và lựa chọn phương án bảo vệ quyền lợi phù hợp với từng giai đoạn.
LH Legal hỗ trợ doanh nghiệp khi bị xử phạt về thuế

Đội ngũ Luật sư LH Legal giàu kinh nghiệm, am hiểu pháp luật và tận tâm trong từng vụ việc
LH Legal cung cấp dịch vụ tư vấn và hỗ trợ pháp lý đối với các vụ việc xử phạt vi phạm hành chính về thuế.
Phạm vi hỗ trợ có thể bao gồm rà soát quyết định xử phạt, xác định căn cứ pháp lý, chuẩn bị giải trình, tư vấn khiếu nại và tham gia tố tụng hành chính theo quy định.
Đối với những vụ việc liên quan đến hành vi có dấu hiệu tội phạm về thuế, luật sư có thể hỗ trợ đánh giá trách nhiệm pháp lý và bảo vệ quyền lợi hợp pháp trong quá trình tố tụng phù hợp.
Doanh nghiệp bị xử phạt có nghĩa vụ chấp hành quyết định hợp pháp, nhưng đồng thời có quyền yêu cầu mọi biện pháp xử lý phải đúng căn cứ, thẩm quyền và trình tự. Việc xem xét hồ sơ sớm giúp doanh nghiệp chủ động lựa chọn phương án giải quyết.
Nếu có bất kỳ thắc mắc hay cần tư vấn pháp luật vui lòng liên hệ chúng tôi qua các hình thức sau:
Hotline Luật sư tư vấn trực tiếp: 1900 2929 01
Nhập thông tin đăng ký tư vấn luật tại đây: https://luatsulh.com/dang-ky-tu-van.html
Liên hệ đặt lịch hẹn qua zalo số: 0903 796 830
Website: https://luatsulh.com/
Văn phòng: Hồ Chí Minh | Hà Nội | Khánh Hòa
Theo dõi Công ty Luật LH Legal tại:
Website: https://luatsulh.com/
Facebook: Luật sư LH Legal
Youtube: Luật sư LH Legal
Kênh Tiktok Luật sư Hoà: Luật sư Hoà (LH Legal)
Kênh Tiktok Công ty: Luật sư LH Legal
Kênh Tiktok Luật sư Hình sự: Luật sư Hình sự
|
|
|

Nguồn: LH Legal – Xem bài viết gốc