
Điều kiện và điều khoản của trái phiếu doanh nghiệp năm 2026: Những nội dung cần biết trước khi phát hành
Các điều kiện và điều khoản cơ bản của trái phiếu doanh nghiệp gồm những gì?
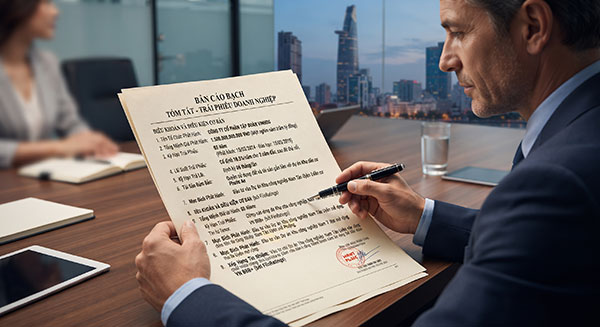
Theo Điều 6 Nghị định 200/2026/NĐ-CP, các điều kiện và điều khoản cơ bản của trái phiếu doanh nghiệp bao gồm:
- Kỳ hạn trái phiếu.
- Giá trị phát hành.
- Đồng tiền phát hành và thanh toán.
- Mệnh giá trái phiếu.
- Hình thức trái phiếu.
- Lãi suất danh nghĩa.
- Loại hình trái phiếu.
- Phương thức thanh toán gốc, lãi.
Những điều khoản này cần được xác định phù hợp với mục đích huy động vốn, năng lực tài chính và các yêu cầu pháp luật liên quan.
Đối với doanh nghiệp, việc xây dựng điều khoản phát hành không chỉ là quyết định về chi phí vốn mà còn tạo ra các nghĩa vụ pháp lý kéo dài trong toàn bộ thời gian trái phiếu lưu hành.
Kỳ hạn trái phiếu doanh nghiệp được quy định thế nào?
Căn cứ khoản 1 Điều 6 Nghị định 200/2026/NĐ-CP, kỳ hạn trái phiếu do doanh nghiệp phát hành quyết định đối với từng đợt chào bán trên cơ sở nhu cầu sử dụng vốn.
Tuy nhiên, theo quy định về khái niệm trái phiếu doanh nghiệp, trái phiếu phải có kỳ hạn từ 01 năm trở lên.
Do đó, doanh nghiệp được lựa chọn kỳ hạn phù hợp với kế hoạch sử dụng vốn nhưng phải bảo đảm đặc điểm pháp lý của loại chứng khoán phát hành.
Ví dụ, doanh nghiệp triển khai dự án đầu tư dài hạn có thể lựa chọn kỳ hạn trái phiếu tương ứng với thời gian dự kiến tạo ra dòng tiền để trả nợ.
Việc lựa chọn kỳ hạn không phù hợp có thể làm phát sinh áp lực thanh khoản khi nghĩa vụ thanh toán đến hạn trước thời điểm dự án tạo ra nguồn thu.
Giá trị phát hành trái phiếu có bị giới hạn không?
Theo khoản 2 Điều 6 Nghị định 200/2026/NĐ-CP, doanh nghiệp quyết định giá trị phát hành của từng đợt chào bán căn cứ vào mục đích và nhu cầu sử dụng vốn, đồng thời phải tuân thủ Nghị định và pháp luật có liên quan.
Đối với từng mục đích phát hành, việc xác định giá trị được đặt ra như sau:
Trái phiếu phát hành để đầu tư dự án: Giá trị phát hành phải căn cứ vào tổng mức đầu tư được cấp có thẩm quyền phê duyệt.
Trái phiếu phát hành để cơ cấu nợ: Giá trị phát hành được xác định trên cơ sở giá trị khoản nợ cần cơ cấu.
Như vậy, doanh nghiệp không được tùy ý xác định số vốn huy động mà không có căn cứ tương ứng với mục đích phát hành.
Ngoài ra, cần xem xét những điều kiện, giới hạn phát hành khác theo pháp luật chứng khoán và quy định chuyên ngành nếu áp dụng.
Mệnh giá trái phiếu doanh nghiệp năm 2026 là bao nhiêu?
Khoản 4 Điều 6 Nghị định 200/2026/NĐ-CP phân biệt mệnh giá trái phiếu theo thị trường phát hành.
Đối với trái phiếu chào bán tại thị trường trong nước:
Mệnh giá là 100 triệu đồng Việt Nam hoặc bội số của 100 triệu đồng Việt Nam.
Theo đó, doanh nghiệp có thể xác định mệnh giá phù hợp trong phạm vi quy định nhưng không được lựa chọn tùy ý một mức thấp hơn 100 triệu đồng cho trái phiếu riêng lẻ thuộc phạm vi Nghị định.
Đối với trái phiếu chào bán ra thị trường quốc tế:
Mệnh giá được xác định theo quy định của thị trường nơi trái phiếu được phát hành.
Sự khác biệt này phản ánh yêu cầu áp dụng pháp luật tương ứng với phạm vi huy động vốn.
Đồng tiền phát hành và thanh toán trái phiếu được quy định ra sao?
Theo khoản 3 Điều 6 Nghị định 200/2026/NĐ-CP, đồng tiền phát hành và thanh toán phụ thuộc vào thị trường phát hành.
Đối với trái phiếu phát hành trong nước, doanh nghiệp sử dụng đồng Việt Nam để phát hành và thanh toán gốc, lãi.
Đối với trái phiếu phát hành ra thị trường quốc tế, đồng tiền phát hành và thanh toán là ngoại tệ theo quy định của thị trường phát hành, đồng thời phải tuân thủ pháp luật quản lý ngoại hối.
Doanh nghiệp cần tính toán rủi ro tỷ giá đối với trái phiếu có nghĩa vụ thanh toán bằng ngoại tệ, nhất là khi nguồn doanh thu chủ yếu phát sinh bằng đồng Việt Nam.
Lãi suất trái phiếu doanh nghiệp được xác định như thế nào?
Khoản 6 Điều 6 Nghị định 200/2026/NĐ-CP cho phép doanh nghiệp xác định lãi suất danh nghĩa theo ba phương thức:
Lãi suất cố định: Mức lãi suất được xác định và duy trì trong toàn bộ kỳ hạn trái phiếu theo điều kiện phát hành.
Lãi suất thả nổi: Lãi suất được điều chỉnh căn cứ vào cơ sở tham chiếu đã xác định.
Lãi suất kết hợp: Áp dụng kết hợp giữa lãi suất cố định và lãi suất thả nổi theo phương án phát hành.
Nếu áp dụng lãi suất thả nổi hoặc kết hợp, doanh nghiệp phải nêu rõ cơ sở tham chiếu để xác định lãi suất trong phương án phát hành và công bố cho nhà đầu tư.
Doanh nghiệp quyết định lãi suất phù hợp với tình hình tài chính và khả năng thanh toán nợ.
Riêng lãi suất trái phiếu do tổ chức tín dụng phát hành tại thị trường trong nước phải phù hợp với quy định pháp luật về lãi suất của tổ chức tín dụng.
Trái phiếu doanh nghiệp được phát hành dưới những hình thức nào?
Theo khoản 5 Điều 6 Nghị định 200/2026/NĐ-CP, trái phiếu được phát hành dưới các hình thức:
- Chứng chỉ.
- Bút toán ghi sổ.
- Dữ liệu điện tử.
Doanh nghiệp quyết định hình thức áp dụng cho từng đợt chào bán phù hợp với quy định tại thị trường phát hành.
Việc lựa chọn hình thức trái phiếu cần bảo đảm khả năng quản lý thông tin sở hữu, thực hiện quyền và nghĩa vụ của nhà đầu tư theo cơ chế đăng ký, lưu ký tương ứng.
Phương thức thanh toán gốc và lãi trái phiếu do ai quyết định?
Theo khoản 8 Điều 6 Nghị định 200/2026/NĐ-CP, phương thức thanh toán gốc và lãi do doanh nghiệp phát hành quyết định trên cơ sở nhu cầu sử dụng vốn và thông lệ thị trường phát hành.
Các nội dung thanh toán phải được công bố cho nhà đầu tư trước khi chào bán.
Trong thực tế, phương án thanh toán có thể được xây dựng theo những kỳ hạn phù hợp với dòng tiền, chẳng hạn trả lãi định kỳ và hoàn trả gốc khi đáo hạn.
Tuy nhiên, sau khi phát hành, doanh nghiệp phải tuân thủ điều kiện đã công bố. Việc thay đổi nghĩa vụ thanh toán không thể chỉ dựa trên quyết định đơn phương của doanh nghiệp.
Doanh nghiệp có được thay đổi điều khoản trái phiếu sau khi phát hành không?
Theo khoản 4 Điều 5 Nghị định 200/2026/NĐ-CP, đối với trái phiếu phát hành trong nước, doanh nghiệp chỉ được thay đổi điều kiện, điều khoản hoặc mục đích phát hành khi đáp ứng những yêu cầu nhất định.
Cụ thể:
- Việc thay đổi được cấp có thẩm quyền của doanh nghiệp phê duyệt, chấp thuận.
- Được số người sở hữu trái phiếu đại diện từ 65% tổng số trái phiếu cùng loại đang lưu hành trở lên chấp thuận.
- Doanh nghiệp đã hoàn thành việc mua lại trước hạn đối với trái phiếu của những người sở hữu không chấp thuận thay đổi.
Riêng việc thay đổi mục đích phát hành còn phải bảo đảm mục đích mới phù hợp với quy định pháp luật.
Như vậy, việc được đa số người sở hữu trái phiếu chấp thuận không có nghĩa doanh nghiệp được bỏ qua quyền lợi của nhóm nhà đầu tư không đồng ý.
Những vấn đề doanh nghiệp cần đánh giá khi xây dựng điều khoản phát hành
Trước khi quyết định điều kiện trái phiếu, doanh nghiệp cần chú trọng khả năng thanh toán và rủi ro phát sinh trong suốt thời hạn vay vốn.
Một số vấn đề cần xem xét gồm:
- Khả năng tạo dòng tiền để trả gốc và lãi.
- Mức độ phù hợp giữa kỳ hạn huy động và thời gian sử dụng vốn.
- Rủi ro biến động lãi suất và tỷ giá.
- Tài sản bảo đảm và nghĩa vụ của bên bảo đảm, nếu có.
- Quyền của nhà đầu tư khi doanh nghiệp vi phạm cam kết.
- Điều kiện mua lại trước hạn hoặc thay đổi phương án phát hành.
Tóm lại, Điều 6 Nghị định 200/2026/NĐ-CP cho phép doanh nghiệp quyết định nhiều điều khoản quan trọng của trái phiếu nhưng phải tuân thủ các giới hạn pháp luật tương ứng. Việc xác định rõ kỳ hạn, mệnh giá, lãi suất, phương thức thanh toán và các điều kiện liên quan ngay từ giai đoạn phát hành là cơ sở để quản lý nghĩa vụ nợ và bảo vệ quyền lợi của nhà đầu tư.
Nếu có bất kỳ thắc mắc hay cần tư vấn pháp luật vui lòng liên hệ chúng tôi qua các hình thức sau:
Hotline Luật sư tư vấn trực tiếp: 1900 2929 01
Nhập thông tin đăng ký tư vấn luật tại đây: https://luatsulh.com/dang-ky-tu-van.html
Liên hệ đặt lịch hẹn qua zalo số: 0903 796 830
Website: https://luatsulh.com/
Văn phòng: Hồ Chí Minh | Hà Nội | Khánh Hòa
Theo dõi Công ty Luật LH Legal tại:
Website: https://luatsulh.com/
Facebook: Luật sư LH Legal
Youtube: Luật sư LH Legal
Kênh Tiktok Luật sư Hoà: Luật sư Hoà (LH Legal)
Kênh Tiktok Công ty: Luật sư LH Legal
Kênh Tiktok Luật sư Hình sự: Luật sư Hình sự
|
|
|

Nguồn: LH Legal – Xem bài viết gốc