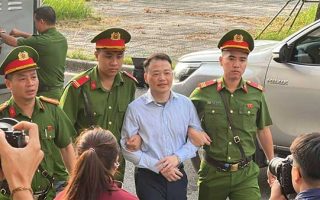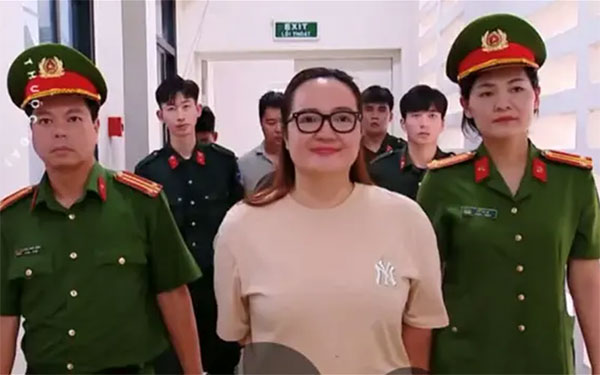
Khoảng tháng 8/2021, Hoàng Hường bắt đầu đẩy mạnh bán sản phẩm qua hình thức livestream trên mạng xã hội. Sau khi hoạt động kinh doanh đạt doanh số lớn, Nguyễn Thị Tường An tham gia hợp tác, hỗ trợ xây dựng hệ thống quản lý, tuyển dụng nhân sự và tổ chức hoạt động kinh doanh.
Theo thông tin điều tra, các cá nhân liên quan đã thành lập nhiều doanh nghiệp và nhờ người khác đứng tên pháp lý. Hoạt động bán hàng được quản lý tập trung thông qua phần mềm PushSale, trong khi việc thu tiền chủ yếu thực hiện qua các đơn vị vận chuyển.
Cơ quan điều tra cho rằng việc sử dụng nhiều chủ thể đứng tên, cùng cách thức ký kết và quản lý giao dịch, đã khiến doanh thu thực tế không được phản ánh đầy đủ trên hệ thống sổ sách kế toán của doanh nghiệp.
Thành lập 55 hộ kinh doanh để phân tán doanh thu
Một trong những tình tiết đáng chú ý nhất của vụ án là việc sử dụng hàng chục hộ kinh doanh để ghi nhận doanh thu bán hàng.
Theo kết quả điều tra được công bố, nhóm liên quan đến Hoàng Hường bị cáo buộc đã nhờ nhân viên và người thân của nhân viên đứng tên thành lập các hộ kinh doanh.
Mặc dù trên giấy tờ là những chủ thể kinh doanh riêng biệt, cơ quan điều tra xác định các hộ này thực chất hoạt động trong cùng một hệ thống, chịu sự tổ chức và điều hành tập trung.
Đến thời điểm phát hiện vụ án, cơ quan điều tra xác định:
-
Có 55 hộ kinh doanh trong hệ thống.
-
Trong đó, 36 hộ đã phát sinh doanh thu và thực hiện kê khai thuế.
-
Tổng doanh thu được 36 hộ kê khai khoảng 2.100 tỷ đồng.
-
Số thuế các hộ đã nộp hơn 30 tỷ đồng.
Theo cơ quan điều tra, việc phân bổ doanh thu sang các hộ kinh doanh có liên quan đến mục đích giảm nghĩa vụ thuế phải thực hiện so với việc ghi nhận toàn bộ hoạt động tại doanh nghiệp.
Tuy nhiên, cần lưu ý rằng việc một cá nhân thành lập hộ kinh doanh hoặc một nhóm doanh nghiệp có nhiều đơn vị thành viên không tự động là hành vi vi phạm pháp luật. Vấn đề pháp lý nằm ở tính trung thực của giao dịch, chủ thể thực sự kinh doanh và việc ghi nhận, kê khai doanh thu theo đúng bản chất hoạt động.
Hệ thống 18 công ty nhưng doanh thu kê khai chỉ hơn 800 tỷ đồng
Bên cạnh các hộ kinh doanh, nhóm liên quan đến Hoàng Hường còn tổ chức hoạt động thông qua nhiều doanh nghiệp.
Theo thông tin điều tra, đến tháng 9/2025, hệ thống có 18 công ty, trong đó 14 công ty thực hiện báo cáo thuế.
Tổng doanh thu các doanh nghiệp kê khai chỉ hơn 800 tỷ đồng, trong khi khoảng 2.100 tỷ đồng doanh thu được ghi nhận thông qua các hộ kinh doanh.
Đối với giai đoạn 2021–2022, cơ quan điều tra còn xác định khoảng 1.600 tỷ đồng doanh thu bị để ngoài sổ sách kế toán và không kê khai thuế.
Các số liệu này cho thấy cơ quan điều tra đang tập trung làm rõ mối quan hệ giữa doanh thu thực tế, doanh thu ghi nhận tại từng chủ thể và nghĩa vụ thuế phát sinh.
Tổng doanh thu khoảng 4.600 tỷ đồng của hệ thống trong giai đoạn tháng 8/2021 đến tháng 6/2025 là doanh thu bán hàng được xác định bước đầu, không đồng nghĩa toàn bộ số tiền này là khoản thu lợi bất chính hoặc số tiền trốn thuế.
Sử dụng hai hệ thống sổ sách kế toán để theo dõi doanh thu
Ngoài việc phân tán doanh thu, cơ quan điều tra còn phát hiện dấu hiệu sử dụng hai hệ thống sổ sách kế toán.
Theo thông tin được công bố, một hệ thống được sử dụng để thực hiện báo cáo với cơ quan thuế, trong khi hệ thống còn lại phục vụ quản lý doanh thu, chi phí và dòng tiền thực tế của hoạt động kinh doanh.
Nguyễn Duy Khánh, người giữ vai trò kế toán trưởng và là em rể của Hoàng Hường, bị xác định có sử dụng các tệp Excel riêng để theo dõi số liệu thu, chi và doanh thu.
Việc thay đổi phần mềm kế toán và tài khoản sử dụng qua các giai đoạn cũng khiến quá trình thu thập, đối chiếu dữ liệu gặp nhiều khó khăn.
Để xác minh dòng tiền, cơ quan điều tra phải tổng hợp mã đơn hàng, dữ liệu vận chuyển, tài khoản ngân hàng và các tài liệu kế toán liên quan.
Đây là một trong những nội dung quan trọng nhằm xác định doanh thu thực tế của từng chủ thể, phần doanh thu chưa được phản ánh đúng quy định và hậu quả phát sinh từ hành vi bị điều tra.
Bảy bị can bị khởi tố về tội vi phạm quy định về kế toán gây hậu quả nghiêm trọng
Liên quan đến vụ án, Cơ quan Cảnh sát điều tra Bộ Công an đã khởi tố 7 bị can về tội Vi phạm quy định về kế toán gây hậu quả nghiêm trọng, quy định tại Điều 221 Bộ luật Hình sự.
Các bị can gồm:
-
Hoàng Thị Hường, thường gọi là Hoàng Hường.
-
Nguyễn Thị Tường An, người từng tham gia xây dựng và quản lý hệ thống kinh doanh.
-
Hoàng Anh Dũng, phụ trách hoạt động marketing.
-
Nguyễn Thị Thoa, phụ trách hoạt động kinh doanh.
-
Nguyễn Hoài Nam, giữ vai trò điều hành.
-
Nguyễn Duy Khánh, phụ trách kế toán.
-
Nguyễn Thị Hường, kế toán trưởng.
Trước đó, tháng 10/2025, Bộ Công an đã công bố quyết định khởi tố vụ án và khởi tố các bị can liên quan. Ngày 27/10/2025, cơ quan điều tra tiếp tục khởi tố Nguyễn Thị Tường An trong quá trình mở rộng điều tra.
Đến nay, cơ quan điều tra tiếp tục làm rõ doanh thu thực tế, doanh thu đã kê khai, khoản tiền để ngoài sổ sách và nghĩa vụ thuế phải thực hiện.
Phân tán doanh thu và lập hai hệ thống sổ sách có thể bị xử lý hình sự như thế nào?
Dưới góc độ pháp lý, hành vi vi phạm quy định về kế toán gây hậu quả nghiêm trọng có thể bị truy cứu trách nhiệm hình sự theo Điều 221 Bộ luật Hình sự năm 2015, được sửa đổi, bổ sung.
Điều luật này quy định trách nhiệm hình sự đối với một số hành vi vi phạm trong hoạt động kế toán, bao gồm việc để ngoài sổ sách kế toán tài sản của đơn vị kế toán hoặc tài sản liên quan đến đơn vị kế toán, khi đáp ứng các điều kiện cấu thành tội phạm.
Theo khoản 3 Điều 221, người phạm tội có thể bị phạt tù từ 10 năm đến 20 năm nếu thuộc trường hợp gây thiệt hại từ 1 tỷ đồng trở lên.
Ngoài hình phạt chính, người phạm tội còn có thể bị áp dụng hình phạt bổ sung theo quy định.
Đối với hành vi trốn thuế, Điều 200 Bộ luật Hình sự quy định trách nhiệm hình sự khi có đủ các dấu hiệu cấu thành tội phạm.
Tuy nhiên, cần phân biệt rõ giữa tội Vi phạm quy định về kế toán gây hậu quả nghiêm trọng và tội Trốn thuế. Việc xác định tội danh phụ thuộc vào hành vi cụ thể, yếu tố lỗi, hậu quả, số tiền liên quan và các chứng cứ thu thập được.
Trong vụ án Hoàng Hường, các bị can hiện được khởi tố về tội Vi phạm quy định về kế toán gây hậu quả nghiêm trọng. Không nên đồng nhất doanh thu chưa kê khai với số tiền thuế bị thất thu khi chưa có kết luận xác định nghĩa vụ thuế và thiệt hại tương ứng.
Vụ án Hoàng Hường đặt ra vấn đề gì đối với quản lý thuế trong kinh doanh trực tuyến?
Từ vụ án này, có thể thấy việc kinh doanh trên mạng xã hội với quy mô lớn đặt ra nhiều yêu cầu đối với hoạt động quản lý doanh thu, hóa đơn, chứng từ và nghĩa vụ thuế.
Đặc biệt, đối với hệ thống kinh doanh có nhiều công ty, hộ kinh doanh, cá nhân nhận tiền hoặc đơn vị vận chuyển, việc xác định doanh thu không chỉ dựa vào số liệu do một chủ thể tự kê khai.
Cơ quan có thẩm quyền có thể đối chiếu dữ liệu đơn hàng, dòng tiền ngân hàng, chứng từ giao nhận, dữ liệu phần mềm quản lý và tài liệu kế toán để xác định bản chất hoạt động.
Doanh nghiệp và hộ kinh doanh cần bảo đảm việc ghi nhận doanh thu phản ánh đúng giao dịch thực tế, không sử dụng các chủ thể đứng tên hình thức nhằm che giấu doanh thu hoặc thực hiện nghĩa vụ thuế không đúng quy định.
Cơ quan điều tra tiếp tục làm rõ doanh thu và nghĩa vụ thuế
Theo thông tin cập nhật ngày 01/11/2026, cơ quan điều tra đang tiếp tục củng cố chứng cứ, xác định doanh thu thực tế, số tiền đã kê khai và nghĩa vụ thuế liên quan đến các doanh nghiệp, hộ kinh doanh trong hệ thống Hoàng Hường.
Bên cạnh đó, Bộ Công an trước đây cũng cho biết đang mở rộng điều tra, xem xét các dấu hiệu vi phạm khác liên quan đến hoạt động kinh doanh và sản phẩm của hệ thống.
Vụ án hiện trong giai đoạn điều tra, chưa có bản án có hiệu lực pháp luật. Các hành vi được nêu là nội dung điều tra, cáo buộc của cơ quan tiến hành tố tụng; trách nhiệm hình sự của từng cá nhân chỉ được xác định theo trình tự và phán quyết của Tòa án.
Vụ án không chỉ thu hút sự chú ý bởi quy mô doanh thu hàng nghìn tỷ đồng mà còn đặt ra vấn đề pháp lý quan trọng về trách nhiệm quản lý sổ sách, minh bạch doanh thu và tuân thủ nghĩa vụ thuế trong mô hình kinh doanh đa chủ thể.
Nếu có bất kỳ thắc mắc hay cần tư vấn pháp luật vui lòng liên hệ chúng tôi qua các hình thức sau:
Hotline Luật sư tư vấn trực tiếp: 1900 2929 01
Nhập thông tin đăng ký tư vấn luật tại đây: https://luatsulh.com/dang-ky-tu-van.html
Liên hệ đặt lịch hẹn qua zalo số: 0903 796 830
Website: https://luatsulh.com/
Văn phòng: Hồ Chí Minh | Hà Nội | Khánh Hòa
Theo dõi Công ty Luật LH Legal tại:
Website: https://luatsulh.com/
Facebook: Luật sư LH Legal
Youtube: Luật sư LH Legal
Kênh Tiktok Luật sư Hoà: Luật sư Hoà (LH Legal)
Kênh Tiktok Công ty: Luật sư LH Legal
Kênh Tiktok Luật sư Hình sự: Luật sư Hình sự
|
|
|

Nguồn: LH Legal – Xem bài viết gốc