
Cho mượn máy móc, thiết bị không thu tiền có phải xuất hóa đơn điện tử năm 2026?
Cho mượn máy móc, thiết bị không thu tiền có phải lập hóa đơn điện tử không?
Theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử theo quy định. Nghĩa vụ này còn bao gồm một số trường hợp xuất hàng hóa để cho vay, cho mượn, trừ các trường hợp được miễn sử dụng hóa đơn điện tử.
Đối với việc cho mượn máy móc, thiết bị, khoản 7 Điều 7 Nghị định 254/2026/NĐ-CP quy định trường hợp không phải sử dụng hóa đơn điện tử là:
Máy móc, thiết bị cho mượn là tài sản cố định và công cụ, dụng cụ phục vụ gia công hàng hóa của bên cho mượn, không thu tiền và không chuyển quyền sở hữu.
Như vậy, doanh nghiệp không phải lập hóa đơn điện tử khi cho mượn máy móc, thiết bị nếu giao dịch đáp ứng các điều kiện được quy định tại khoản 7 Điều 7 Nghị định 254/2026/NĐ-CP.
Việc không thu tiền chỉ là một trong những điều kiện cần xem xét. Doanh nghiệp phải xác định thêm mục đích sử dụng và bản chất của việc giao tài sản.
Điều kiện để được miễn lập hóa đơn khi cho mượn máy móc
Từ nội dung khoản 7 Điều 7 Nghị định 254/2026/NĐ-CP, có thể xác định những yếu tố cần kiểm tra như sau:
Tài sản thuộc nhóm máy móc, thiết bị được quy định: Việc cho mượn phải liên quan đến máy móc, thiết bị là tài sản cố định hoặc công cụ, dụng cụ phục vụ hoạt động gia công hàng hóa.
Phục vụ gia công hàng hóa của bên cho mượn: Đây là điều kiện quan trọng để phân biệt trường hợp được miễn với các giao dịch cho mượn tài sản phục vụ mục đích kinh doanh khác.
Không phát sinh khoản tiền cho mượn: Bên nhận tài sản không phải thanh toán tiền sử dụng máy móc, thiết bị theo giao dịch cho mượn.
Không chuyển giao quyền sở hữu: Tài sản vẫn thuộc quyền sở hữu của bên cho mượn, bên nhận chỉ được sử dụng trong phạm vi thỏa thuận.
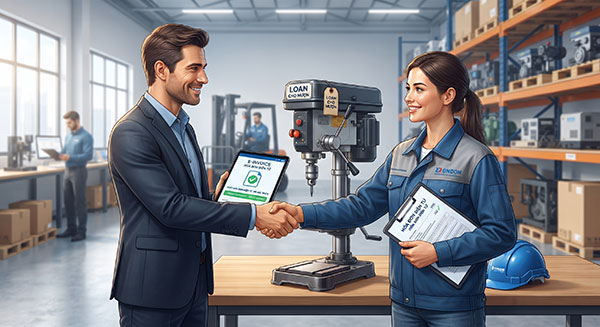
Ví dụ, doanh nghiệp A giao một máy chuyên dụng cho doanh nghiệp B sử dụng để gia công sản phẩm theo đơn đặt hàng của A. Máy vẫn thuộc sở hữu của A, B không trả phí sử dụng và có nghĩa vụ hoàn trả tài sản sau khi kết thúc quá trình gia công.
Nếu đáp ứng đầy đủ các điều kiện luật định, việc giao máy trong tình huống này thuộc trường hợp không phải lập hóa đơn điện tử.
Cho khách hàng mượn thiết bị để sử dụng sản phẩm có được miễn hóa đơn không?
Trong thực tế, nhiều doanh nghiệp cung cấp máy móc miễn phí cho khách hàng nhằm hỗ trợ tiêu thụ sản phẩm.
Chẳng hạn, doanh nghiệp bán nguyên liệu cho khách hàng và cho mượn thiết bị để sử dụng nguyên liệu đó trong quá trình sản xuất.
Mặc dù bên nhận máy không phải trả tiền và quyền sở hữu không thay đổi, giao dịch này chưa chắc thuộc trường hợp miễn lập hóa đơn điện tử.
Nguyên nhân là khoản 7 Điều 7 Nghị định 254/2026/NĐ-CP đặt ra điều kiện máy móc, thiết bị phải phục vụ gia công hàng hóa của bên cho mượn.
Nếu thiết bị được giao nhằm phục vụ hoạt động của chính bên nhận mà không đáp ứng điều kiện nêu trên, doanh nghiệp cần xem xét nghĩa vụ lập hóa đơn theo nguyên tắc tại Điều 4 Nghị định 254/2026/NĐ-CP.
Do đó, không nên áp dụng chung kết luận rằng mọi giao dịch cho mượn tài sản không thu tiền đều được miễn xuất hóa đơn.
Các loại hóa đơn điện tử theo quy định năm 2026
Điều 8 Nghị định 254/2026/NĐ-CP quy định những loại hóa đơn được sử dụng trong hoạt động kinh doanh và các giao dịch thuộc phạm vi điều chỉnh.
Hóa đơn giá trị gia tăng
Đây là loại hóa đơn dành cho tổ chức kinh tế khai thuế giá trị gia tăng theo phương pháp khấu trừ.
Hóa đơn được sử dụng trong hoạt động bán hàng hóa, cung cấp dịch vụ trong nước, vận tải quốc tế, xuất khẩu và những hoạt động khác thuộc phạm vi áp dụng theo quy định.
Hóa đơn bán hàng
Hóa đơn bán hàng được sử dụng bởi tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh khai, tính thuế giá trị gia tăng theo phương pháp trực tiếp và các đối tượng khác được pháp luật quy định.
Việc lựa chọn hóa đơn bán hàng hay hóa đơn giá trị gia tăng phụ thuộc vào phương pháp tính thuế và hoạt động của chủ thể kinh doanh.
Hóa đơn thương mại điện tử
Loại hóa đơn này áp dụng đối với hoạt động xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài khi người xuất khẩu đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại bằng phương thức điện tử đến cơ quan thuế.
Nếu không đáp ứng điều kiện, người xuất khẩu lựa chọn hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử theo quy định.
Hóa đơn điện tử bán tài sản công
Được sử dụng trong các giao dịch bán, chuyển nhượng tài sản công theo pháp luật về quản lý, sử dụng tài sản công.
Hóa đơn điện tử bán hàng dự trữ quốc gia
Áp dụng khi các cơ quan, đơn vị thuộc hệ thống dự trữ nhà nước thực hiện bán hàng dự trữ quốc gia theo quy định.
Các loại hóa đơn khác
Ngoài những loại nêu trên, pháp luật còn quy định các loại hóa đơn, chứng từ liên quan như tem, vé, thẻ; chứng từ thu cước vận tải và chứng từ thu phí dịch vụ ngân hàng đáp ứng điều kiện tương ứng.
Phiếu xuất kho kiêm vận chuyển nội bộ và phiếu xuất kho hàng gửi bán đại lý là những chứng từ được đăng ký, sử dụng và quản lý như hóa đơn theo Nghị định.
Bên cạnh việc phân loại theo mục đích sử dụng, hóa đơn điện tử còn có hình thức có mã hoặc không có mã của cơ quan thuế. Hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu với cơ quan thuế phải đáp ứng những nguyên tắc riêng.
Doanh nghiệp cần chuẩn bị chứng từ gì khi cho mượn máy móc?
Đối với giao dịch cho mượn máy móc, thiết bị, kể cả khi thuộc trường hợp không phải xuất hóa đơn, doanh nghiệp vẫn cần bảo đảm hồ sơ phản ánh đúng việc quản lý và sử dụng tài sản.
Tùy tính chất giao dịch, hồ sơ nên bao gồm:
- Hợp đồng hoặc văn bản thỏa thuận cho mượn tài sản.
- Danh mục máy móc, thiết bị và thông tin nhận diện tài sản.
- Biên bản bàn giao, tiếp nhận và hoàn trả.
- Hồ sơ thể hiện quyền sở hữu hoặc quyền quản lý tài sản.
- Tài liệu chứng minh mục đích sử dụng phục vụ gia công, nếu áp dụng.
- Chứng từ kế toán và tài liệu theo dõi tài sản liên quan.
Việc quản lý đầy đủ chứng từ giúp doanh nghiệp chứng minh bản chất giao dịch, hạn chế nhầm lẫn giữa cho mượn, cho thuê, chuyển giao tài sản và các trường hợp xuất hàng hóa khác.
Tóm lại, việc cho mượn máy móc, thiết bị không thu tiền chỉ được miễn lập hóa đơn điện tử khi đáp ứng điều kiện cụ thể tại khoản 7 Điều 7 Nghị định 254/2026/NĐ-CP. Doanh nghiệp cần xác định chính xác mục đích sử dụng và quyền sở hữu tài sản trước khi quyết định cách xử lý hóa đơn.
Nếu có bất kỳ thắc mắc hay cần tư vấn pháp luật vui lòng liên hệ chúng tôi qua các hình thức sau:
Hotline Luật sư tư vấn trực tiếp: 1900 2929 01
Nhập thông tin đăng ký tư vấn luật tại đây: https://luatsulh.com/dang-ky-tu-van.html
Liên hệ đặt lịch hẹn qua zalo số: 0903 796 830
Website: https://luatsulh.com/
Văn phòng: Hồ Chí Minh | Hà Nội | Khánh Hòa
Theo dõi Công ty Luật LH Legal tại:
Website: https://luatsulh.com/
Facebook: Luật sư LH Legal
Youtube: Luật sư LH Legal
Kênh Tiktok Luật sư Hoà: Luật sư Hoà (LH Legal)
Kênh Tiktok Công ty: Luật sư LH Legal
Kênh Tiktok Luật sư Hình sự: Luật sư Hình sự
|
|
|

Nguồn: LH Legal – Xem bài viết gốc